



"Мерседес" приехал не туда. Конец легенды: "Шпион" внутри компании разложил всё по-полочкам
Mercedes-Benz объявил о прекращении дальнейших инвестиций в немецкие производственные площадки и допустил закрытие заводов. BMW сокращает персонал, Volkswagen проводит масштабную реструктуризацию, а немецкие автопроизводители теряют позиции на китайском рынке. В это же время российские автосалоны заполняются кроссоверами с отечественными эмблемами, но китайской инженерной основой. Производство внутри страны сокращается, цены растут, а покупка нового автомобиля для многих превращается в многолетнее финансовое испытание. Две разные автомобильные державы столкнулись с последствиями одной промышленной эпохи – глобализации, которая не всем оставила обещанные преимущества.
Ученик превзошёл учителя: китаизация немецкой легенды
Немецкий автопром – один из главных символов индустриальной мощи XX века – столкнулся не просто со спадом, а с кризисом прежней модели. Руководство объясняет происходящее дорогой энергией, высокими зарплатами и европейской бюрократией. Всё это действительно увеличивает издержки, но не объясняет главного: почему промышленная сверхдержава, десятилетиями задававшая стандарты автомобилестроения, оказалась под давлением конкурентов, которых ещё недавно считала прежде всего производственными площадками.
Германская и в целом европейская промышленность давно испытывает сложности, которые усугубились с прекращением использования российских энергоносителей. Руководитель производства Mercedes Михаэль Шибе заявил, что совет директоров "принял решение приостановить все инвестиции в наши немецкие предприятия". Причина тому – рост издержек производства в ФРГ. Кроме того, немецкие концерны теряют позиции на важнейшем для них китайском рынке и сталкиваются с растущей конкуренцией в Европе, рассказал Царьграду сотрудник концерна Mercedes-Benz на условиях анонимности:
Продажи в Китае очень сильно упали. Пять лет назад продавали порядка 800–900 тысяч автомобилей в год, а теперь – порядка 400, для сравнения. Соответственно, меньше продаём – меньше зарабатываем. А в Китае покупательная способность у людей низкая, после финансового кризиса прижимают все расходы. Плюс к тому, в Китае у местных производителей слишком большое преимущество по цене автомобилей. По итогам Mercedes и другие европейские бренды просто дороже. И китайский потребитель не особо топит за бренд.
Перелом начался задолго до нынешних заводских сокращений. Западные корпорации переносили производство в Азию, рассчитывая сохранить за собой самое ценное – инженерные компетенции, патенты, научные разработки и контроль над брендами. Китаю отводилась роль удобной сборочной площадки: рабочая сила дешевле, издержки ниже, а интеллектуальная собственность остаётся у западных хозяев. Но производство оказалось не просто местом, где собирают готовые изделия. Оно стало школой инженерии, источником технологического опыта и основой собственных цепочек поставок. Китай осваивал зарубежные разработки, вкладывался в аккумуляторы, электронику и новые автомобильные платформы, а затем начал создавать собственные технологии. Учитель сам привёз ученику оборудование и наставников – и теперь обнаружил, что тот научился работать самостоятельно.
В итоге сегодня китайские производители предлагают не только более доступные автомобили, но и технологически привлекательные модели, особенно в сегменте электромобилей. Исторический бренд по-прежнему дорогого стоит, однако он не заменяет заводы, инженерные команды и контроль над компонентами. Глобализация принесла немецкой промышленности новые рынки и возможности, но одновременно помогла вырастить конкурента, который уже не нуждается в роли младшего партнёра.
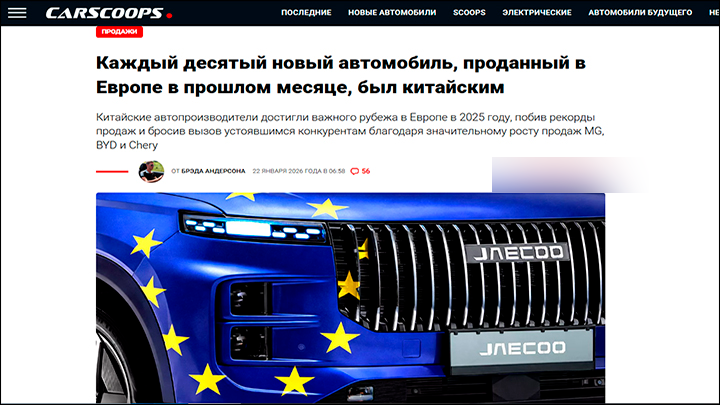 По данным аналитической компании Dataforce, за 2025 год китайские автопроизводители продали в ЕС 810 982 автомобиля – рост на 99% по сравнению с 2024 годом. Скриншот: Carscoops (автоперевод)
Отечественный шильдик вместо собственной инженерной школы
России эта история должна была послужить предупреждением. Но после ухода западных производителей в 2022 году отечественный автопром оказался в ситуации вынужденной технологической зависимости: освободившиеся ниши стали занимать преимущественно китайские компании. На российских площадках появляются модели с отечественными эмблемами, но китайской инженерной основой: "Волга" K50 создана на базе Geely Monjaro, TENET T8 – Chery Tiggo 8 Plus. Само сотрудничество с иностранными производителями не является проблемой: локализация может стать ступенью к собственному производству. Проблема начинается там, где эту ступень объявляют конечной целью.
Масштаб отраслевых трудностей виден по статистике. В 2025 году выпуск легковых автомобилей сократился на 11,8%, до 673 тысяч штук – менее половины от уровня 2021 года, когда российские заводы производили около 1,4 миллиона машин. Продажи новых легковых автомобилей упали на 15,6%, до 1,326 миллиона. Средняя загрузка мощностей по производству легковых автомобилей в 2024–2025 годах, согласно приводимой оценке, составляла около 25%. На этом фоне планы Минпромторга довести к 2035 году выпуск до 2,5 миллиона машин выглядят особенно амбициозно.
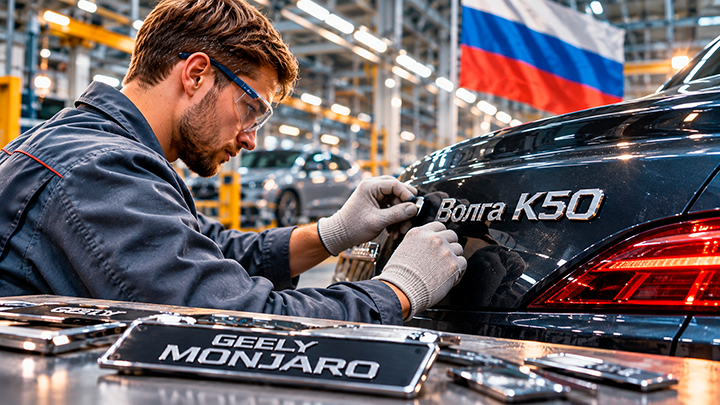
Российскому автопрому лидерство явно не светит. Коллаж Царьграда
Традиционные производители также переживают спад. "АвтоВАЗ" после выпуска 525 тысяч автомобилей в 2024 году снизил производство в 2025-м на 38,2%, до 324,6 тысячи машин. Продажи УАЗ упали на 36%, до 19,8 тысячи автомобилей, ГАЗ потерял 31,2% продаж лёгкого коммерческого транспорта. У каждого предприятия свои проблемы, но общая картина показательна: дорогие автомобили, высокая стоимость кредитования и лизинга, слабый спрос и ограниченные возможности обновления модельного ряда мешают отрасли развиваться. При этом "АвтоВАЗ" продолжает пользоваться тарифной защитой и мерами государственной поддержки. Вопрос не в том, нужно ли поддерживать крупное производство, а в том, насколько эта поддержка помогает ему становиться конкурентоспособнее.
Россия получила от введения утильсбора два важных результата: один положительный, другой отрицательный, считает автоэксперт Ян Хайцеэр:
Положительный – то, что такими серьёзными темпами пошла локализация производства автомобилей на территории нашей страны, и многие импортёры создали совместное предприятие или разместили свои заказы на сборку автомобилей на российских заводах. И этот процесс продолжает углубляться для того, чтобы большее количество баллов ставилось именно за уровень локализации. Но обратная сторона медали – всё-таки дорожающие автомобили и для тех, кто привозит автомобили посредством официального импорта, и для тех, кто привозит автомобили по параллельному импорту. К сожалению, многие российские производители, даже исторически российские производители, всё-таки поднимают постепенно свои цены за счёт того, что их конкуренты дорожают.
Главный риск российской модели – подмена развития собственных компетенций сборкой импортных конструкций. Если платформы, силовые агрегаты и электронная архитектура зависят от иностранного партнёра, российский завод получает рабочие места и производственный процесс, но не обязательно приобретает конструкторскую школу. Переклеить эмблему куда проще, чем спроектировать двигатель, трансмиссию или современную автомобильную электронику. А без этих компетенций локализация рискует остаться красивым показателем в отчёте, не обеспечивающим реальной технологической самостоятельности.
Банкет за счёт покупателя
Пока немецкие автогиганты вынуждены сокращать издержки ради выживания в конкурентной борьбе, российская автомобильная отрасль получает защиту с помощью тарифных и административных барьеров. Ввозные пошлины, утилизационный сбор и требования по локализации призваны оградить внутренний рынок и стимулировать производство внутри страны. Но дополнительные издержки в конечном счёте ложатся и на покупателя, ограничивая выбор и повышая стоимость автомобилей. Особенно наглядно это видно при сравнении российских моделей, созданных на китайской технологической основе, с их аналогами на родном рынке. По курсу 16 ноября 2026 года Geely Xingyue L – модель, родственная Volga K50, – в полноприводной версии стоит в Китае около 2,2 миллиона рублей в пересчёте на нашу валюту. Рекомендованная цена российской K50 – 4,349 миллиона. Chery Tiggo 8 Plus в Китае предлагается примерно за 1,5–1,8 миллиона рублей, тогда как российский TENET T8 начинается с 2,999 миллиона рублей при покупке по программе трейд-ин. Различия в комплектациях, налогах и условиях продаж не позволяют считать эти машины полностью идентичными по цене, но разрыв весьма существенный.
Для обычной российской семьи даже базовый автомобиль превращается в многолетнюю цель накоплений. По итогам 2025 года медианная зарплата в стране составила 65,3 тысячи рублей в месяц до вычета налогов: половина работников получает меньше этой суммы. После удержания НДФЛ остаётся около 56,8 тысячи рублей. При рекомендованной цене Lada Vesta от 1,581 миллиона рублей это почти 28 чистых месячных заработков, а УАЗ Patriot за 2,005 миллиона обойдётся примерно в 35. Если откладывать 15–20% медианного дохода после уплаты налога, на Vesta придётся копить от 11,5 до 15,5 года, на Patriot – от 14,5 до 19,5 года. И это без учёта инфляции, подорожания машин и процентов по накоплениям.
 Не роскошь, а средство передвижения. Коллаж Царьграда
В реальности такие покупки часто совершаются в кредит, но высокая стоимость заёмных средств делает их ещё тяжелее для семейного бюджета. В итоге потребитель оплачивает поддержку автопрома сразу несколькими способами: через налоги, сборы и повышенную стоимость защищённого от конкуренции рынка. Соразмерной отдачи он пока не получает: высокая цена не гарантирует ни широкого выбора, ни технологического уровня, ни оснащения, сопоставимого с предложениями на китайском рынке. Протекционизм может быть оправдан, если помогает создавать собственные компетенции и конкурентоспособную продукцию. Но если он лишь ограждает производителей от конкуренции, расплачиваться за это приходится покупателю.
По пути повышения цен идёт и германский автопром. Но проблемы там несколько иного рода. Из-за того, что все перепрофилировались в электромобили, немецким заводам сложнее зарабатывать, из-за чего они повышают цены, констатирует сотрудник автоконцерна Mercedes-Benz:
Раньше почти всё производили сами, то есть двигатели, трансмиссии, всё вокруг этого, и это приносило большую маржу. А теперь при производстве "электрички" очень многие компоненты, например та же батарейка, покупаются у китайцев, то есть на стадии батарейки нет сравнимой маржи. И обслужить там нечего, отчего страдает послепродажный сервис. В итоге из-за того, что мы покупаем у внешних производителей компоненты и ещё чего-то заработать пытаемся, у нас ценник гораздо выше по сравнению с китайцами, которые сами производят батарейки.
Что с того?
Летом Минпромторг поставил перед российским автопромом амбициозную задачу: к 2035 году выпускать 2,5 миллиона легковых автомобилей ежегодно, доведя долю отечественной техники на внутреннем рынке до 80%. На бумаге – впечатляющая перспектива. Но пока непонятно, на чём основан этот оптимизм. Производство и продажи сокращаются, цены растут, а для значительной части населения новый автомобиль становится недоступной покупкой. Дорогой кредит дополнительно осложняет ситуацию: при высокой стоимости заёмных средств долгосрочные вложения в разработку платформ, двигателей, электроники и новых производственных технологий требуют от бизнеса таких затрат, окупаемость которых становится всё менее очевидной.
В этих условиях проще показать рост локализации на бумаге, чем создать собственную инженерную и конструкторскую школу. Импортную модель можно собрать на российской площадке, присвоить ей отечественное название и включить в статистику национального производства. Но это ещё не означает, что страна научилась самостоятельно проектировать современные автомобили, выпускать ключевые узлы и развивать собственные технологии. Чтобы изменить ситуацию, балльная система локализации должна поощрять не только сборку, но и разработку программного обеспечения, двигателей, платформ и компонентов. Иначе количественные показатели будут расти быстрее, чем реальные компетенции.
Немецкий опыт показывает, что передача производственных знаний и зависимость от внешних партнёров могут со временем обернуться потерей конкурентных преимуществ. Россия рискует столкнуться с похожей проблемой, так и не успев создать полноценную собственную инженерную базу. А если китайские партнёры изменят условия сотрудничества, вырастут цены или нарушатся поставки, уязвимость такой модели станет очевидной. Промышленное возрождение нельзя измерить количеством новых шильдиков и собранных машин. Его мерило – способность страны самостоятельно создавать конкурентоспособный автомобиль, который не стыдно производить и который граждане могут себе позволить.